Paragraaf Weerstandsvermogen en risicobeheersing
1. Inleiding
De gemeente Oegstgeest moet (financiële) tegenvallers op kunnen vangen, zonder dat deze negatieve effecten hebben op het voorzieningenniveau. Of we dit kunnen, wordt bepaald door de middelen en mogelijkheden waarover de gemeente beschikt of kan beschikken om niet begrote kosten en bekende risico’s te dekken die van materiële betekenis kunnen zijn in relatie tot de financiële positie. Dit wordt uitgedrukt met behulp van de ratio weerstandsvermogen d.w.z. de verhouding tussen de beschikbare en benodigde weerstandscapaciteit.
2. Risico's
We willen risico's die we lopen zo veel mogelijk beheersen door ze structureel en op systematische wijze te identificeren, prioriteren, analyseren en beoordelen. De gemeente Oegstgeest gebruikt NARIS als risicomanagementsysteem om de bestuurders en managers in staat te stellen om passende beheersmaatregelen te nemen voor risico's die het behalen van de doelstellingen van onze organisatie bedreigen. Risico’s worden systematisch in kaart gebracht en beoordeeld door alle afdelingen binnen de gemeente.
Risico-overzicht
In het onderstaande overzicht worden de tien risico's met de grootste financiële gevolgen apart gepresenteerd, aangevuld met de getroffen beheersmaatregel, de kans op het optreden ervan en de invloed van het risico op het totaal aan risico's.
Belangrijkste financiële risico's | |||||
|---|---|---|---|---|---|
Risiconummer | Risico | Financieel gevolg | Maatregelen | Kans | Invloed |
R59 | De gemeente Oegstgeest staat momenteel garant voor de rente en aflossing van leningen tot een totaalbedrag van € 4,4 miljoen (prognose 31-12-2026). Het risico is dat de instelling zijn betalingsverplichting niet kan nakomen. Bij sommige leningen is er sprake van een onderpand € 2,9 miljoen (prognose 31-12-2026) | 1.662 | Actief - 1. Het jaarlijks beoordelen van de financiële gegevens (minimaal de jaarrekening) van de geldnemende organisaties. | 25% | 40.50% |
R36 | De grondexploitatie Nieuw Rhijngeest Restgebieden loopt op zijn einde. We hebben besloten de duur van de grondexploitatie uit te stellen tot ook de investeringen aan de Binnenrijn, grenzend aan de ontwikkeling van de Universiteit Leiden, en het verrekenen van bijdragen met de Universiteit Leiden zijn afgerond. De looptijd is daarvoor met twee jaar verlengd. De restrisico’s in de uitvoering zijn nog beperkt. Wel moeten we nog rekening houden met mogelijk forse kostenstijgingen door prijsdruk op brandstof en grondstoffen en schaarste op de arbeidsmarkt. Hoe hoog het prijsrisico is laat zich moeilijk voorspellen. Nu we in de grondexploitatie rekening houden met de planning van nog uit te voeren werken grenzend aan de ontwikkeling van de Universiteit Leiden, houden we ook rekening met het risico op vertraging van die investeringen. De effecten van risico’s op prijsstijging en vertraging versterken elkaar. Het totale risico is berekend op € 900.000. Dit risico is afgedekt in de Risicoreserve Grondexploitaties | 900 | Actief - Binnen de kaders van het project wordt waar mogelijk gestuurd op het voorkomen van extra kosten en het behalen van marktconforme grondwaardes. | 30% | 26.45% |
R131 | ICT-systemen zijn door cybercrime (o.a. ransomware) of een technische storing niet beschikbaar. | 1000 | Actief - - Aandacht bij management (ondersteund / aangejaagd vanuit gemeente Leiden team IB&P op basis van Informatiebeveiligingsstrategie) voor informatieveiligheid in de teams. | 20% | 19.44% |
R40 | Als gevolg van de grotere vraag naar jeugdhulp (m.n. duurdere specialistische jeugdhulp; met verblijf) dan voorzien bij de reguliere P&C producten, bestaat de kans op overschrijding van budgetten bij de jaarrekening. | 100 | Actief - 1. Permanente monitoring budget om tijdig te kunnen sturen. | 50% | 4.86% |
R140 | Het risico op een naheffing in het kader van de wet DBA, omdat de belastingdienst met ingang van 1 januari 2025 de wet volledig gaat handhaven op schijnzelfstandigheid ten aanzien van de inhuur van ZZP. | 90 | In voorbereiding - Maatregelen: | 67% | 4.37% |
R86 | Het niet kunnen nakomen van onze taakstelling voor de huisvesting van statushouders kan ertoe leiden dat de provincie maatregelen treft die leiden tot financiële schade (provincie gaat dan statushouders opvangen in hotels e.d. op kosten van gemeente) | 100 | Actief - -Om voldoende woonruimte te realiseren voor statushouders en andere bijzondere doelgroepen (maatschappelijke zorg), moet in Oegstgeest worden ingezet op het realiseren van voldoende sociale huurwoningen om instroom, doorstroom en uitstroom te realiseren. De taakstelling voor statushouders kan ook worden gerealiseerd met tijdelijke oplossingsrichtingen (flexibel wonen met gedeelde voorzieningen, wooncontainers en tijdelijke inzet van kantoorgebouwen). | 30% | 2.19% |
R136 | De gevolgen van de klimaatverandering nemen toe. Er ontstaat meer extreme droogte dan wel wateroverlast. Dit heeft het verzakken van wegen tot gevolg. | 50 | Actief - We inspecteren de wegen regulier en monitoren de klimaatrisico's en locaties door middel van klimaatstresstest en inspecties. | 20% | 0.74% |
R43 | Als gevolg van het zich voordoen van calamiteiten in het sociaal domein (ernstige zorgincidenten/fraude/faillissement) waarop de gemeente niet direct kan sturen, kan imago- en/of financiële schade ontstaan. | 100 | Actief - 1. Er is een draaiboek voor calamiteiten opgesteld, waar o.a. afspraken in zijn opgenomen over de wijze waarop calamiteiten worden opgepakt, slachtoffers worden begeleid en zijn er richtlijnen voor de organisatie/college/raad rondom mediabelangstelling. | 10% | 0.71% |
R125 | Schadeclaims door inwoners voor ongelukken in de openbare ruimte door toedoen van de gemeente. | 10 | Actief - Meldingen (van bijvoorbeeld losliggende stoeptegel, over een scheefliggende putdeksel of een gat in de weg) worden binnen vastgestelde termijnen afgehandeld, conform procedure | 60% | 0.44% |
R73 | Als gevolg van het niet tijdig melden van een Datalek bij de Autoriteit Persoonsgegevens bestaat de kans dat we niet aan de meldplicht voldoen met als gevolg een boete. Dit risico ziet toe op de situatie dat we als gemeente niet doorhebben dat er een datalek is of dat een medewerker het aan verantwoordelijken vergeet te melden. | 410 | Actief - Het onderwerp informatieveiligheid is centraal belegd in de Leidse regio (Centrumregeling). Er is een procedure beschreven voor de omgang met en het melden van datalekken. Medewerkers zijn hiervan op de hoogte. Het verwerkingenregister is steeds actueel, verwerkingsovereenkomsten worden afgesloten, er is een bewustwordingscampagne. | 1% | 0.29% |
Overzicht Risico's | Bedrag x € 1.000 |
|---|---|
Totaal 10 grootste risico's: | 4.422 |
Overige risico's: | 15 |
Totaal alle risico's: | 4.437 |
Veranderingen in top 10 van risico's ten opzichte van de jaarrekening 2025
Geen mutaties
Benodigde weerstandscapaciteit
Op de geïdentificeerde risico's hebben we een risicosimulatie uitgevoerd. Dit doen we omdat 100% dekking van alle risico's niet nodig is. De risico's zullen immers niet allemaal tegelijk en in hun maximale omvang optreden. Bij de simulatie hebben we gerekend met een zekerheidspercentage van 90%.
Het resultaat is dat het voor 90% zeker is dat we alle risico's kunnen afdekken met een benodigde weerstandscapaciteit van € 1.662.000. De benodigde weerstandscapaciteit wordt bepaald voor alle risico's waarvoor geen of onvoldoende beheersmaatregelen zijn getroffen en die van materiële betekenis kunnen zijn in relatie tot de financiële positie.
3. Beschikbare weerstandscapaciteit
De beschikbare weerstandscapaciteit bestaat uit een incidenteel en een structureel deel. De incidentele weerstandscapaciteit bestaat uit de algemene reserve, de bestemmingsreserves, de langlopende voorzieningen, de begrotingspost 'Onvoorzien' en aanwezige stille reserves. Stille reserves worden gevormd door het verschil tussen de marktwaarde en de boekwaarde van materiële vaste activa.
De structurele weerstandscapaciteit wordt bepaald door de omvang van toekomstige bezuinigingsmogelijkheden, het onbenutte deel van de belastingcapaciteit en de post Onvoorzien. Deze middelen kunnen worden ingezet om tegenvallers in de lopende exploitatie op te vangen zonder dat dit ten koste gaat van de uitvoering in de programma’s. De beschikbare weerstandscapaciteit is € 21.527.000 en is als volgt opgebouwd:
Beschikbare weerstandscapaciteit | Begroot 1-1-2027 (*€1.000) |
|---|---|
1. Onbenutte belastingcapaciteit | 0 |
2. Risicoreserve grondexploitatie | 900 |
3. Algemene reserve | 20.327 |
4. Reserve Wmo/3D * | 300 |
5. Bodembedrag ** | 0 |
Totale weerstandscapaciteit | 21.527 |
* dit is het risicogedeelte van de reserve | |
** besloten in 2020 via de de financiële verordening |
4. Weerstandsvermogen
Om te bepalen of het weerstandsvermogen toereikend is, moeten we een relatie leggen tussen de financieel gekwantificeerde risico's en de daarbij horende weerstandscapaciteit en de beschikbare weerstandscapaciteit. De relatie tussen beide componenten staat hieronder.
ratio weerstandsvermogen = | beschikbare weerstandscapaciteit | = | € 21.527.000 | = 12,96 |
benodigde weerstandscapaciteit | € 1.662.000 |
Met een ratio van 12,96 is het weerstandsvermogen volgens het Besluit Begroting en Verantwoording uitstekend ( > 2 is 'uitstekend').
5. Kengetallen
We hanteren conform het Besluit Begroting en Verantwoording vijf financiële kengetallen. Naast deze kengetallen beoordelen we ook de onderlinge verhouding van deze kengetallen in relatie tot de financiële positie. De kengetallen en de beoordeling geven gezamenlijk en op eenvoudige wijze inzicht in de financiële positie van de gemeente. De berekenwijze van de kengetallen is vastgelegd in een ministeriële regeling. Met uitzondering van de Investeringsquote, deze is beschreven in de Handleiding houdbaarheidstest gemeentefinanciën 2022 en is dus geen onderdeel van het toetsingskader van de Provincie.
Beoordeling
De beoordeling van de onderlinge verhouding van de financiële kengetallen geeft het volgende beeld:
Kengetallen | Realisatie | Begroting | |||||
2025 | 2026 | 2027 | 2028 | 2029 | 2030 | ||
1a. Netto schuldquote | 42,9% | 49,2% | 74,9% | 88,0% | 103,4% | 131,7% | |
1b. Netto schuldquote gecorr. voor alle verstrekte leningen | 39,6% | 45,9% | 71,6% | 84,7% | 100,0% | 128,4% | |
2. Solvabiliteitsratio | 34,6% | 34,4% | 29,9% | 28,5% | 28,0% | 25,5% | |
3. Grondexploitatie | -1,6% | -1,1% | 0,0% | 0,0% | 0,0% | 0,0% | |
4. Structurele exploitatieruimte | 2,5% | 4,1% | 2,6% | 2,6% | 3,7% | 4,0% | |
5. Gemeentelijke belastingcapaciteit | 152,5% | 148,5% | 155,3% | 155,3% | 155,3% | 155,3% | |
6. Netto investeringsquote | 4,6% | 5,5% | 5,4% | 10,6% | 14,1% | 15,6% |
Signaleringswaarden kengetallen | Minst risicovol | Neutraal | Meest risicovol |
|---|---|---|---|
1a. Netto schuldquote | < 90% | 90% > < 130% | > 130% |
1b. Netto schuldquote gecorrigeerd voor alle verstrekte leningen | < 90% | 90% > < 130% | > 130% |
2. Solvabiliteitsratio | > 50% | 20% > < 50% | < 20% |
3. Grondexploitatie | < 20% | 20% > < 35% | > 35% |
4. Structurele exploitatieruimte | > 0% | 0% | < 0% |
5. Gemeentelijke belastingcapaciteit | < 95% | 95% > < 105% | > 105% |
6. Investeringsquote | 1 % > < 4% | 0% > < 1% of 4% > < 5% | < 0 % of > 5 % |
Beoordeling kengetallen
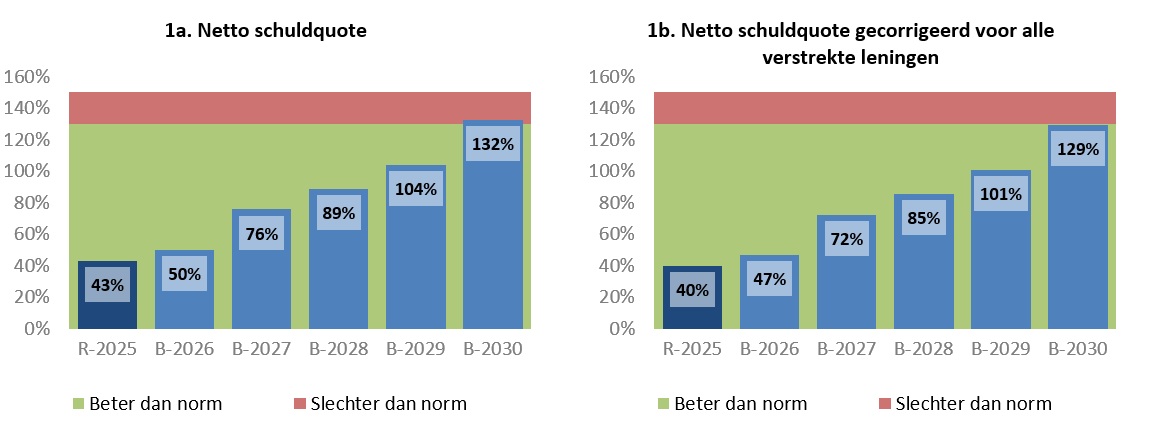
De kengetallen geven inzicht in de financiële positie van de gemeente. Het gemeenschappelijk toezichtkader geeft hiervoor signaleringswaarden, geen normering. De netto-schuldquote (gecorrigeerd) heeft tot 2029 de signaleringswaarde 'neutraal'. Dit is een aanzienlijke verbetering ten opzichte van de begroting 2026 als gevolg van afspraken in het hoofdlijnenakkoord. Het kengetal stijgt wel de komende jaren, omdat er steeds meer wordt geïnvesteerd in onderwijshuisvesting, openbare ruimte en een nieuw zwembad. Hierdoor komt de schuldquote in 2030 net boven de signaleringswaarde 'meest risicovol' uit. Met name na 2030 als er meer investeringen vanuit het IHP zijn gepland zal het kengetal verder doorstijgen. Het is belangrijk de schuldquote beheersbaar te houden.
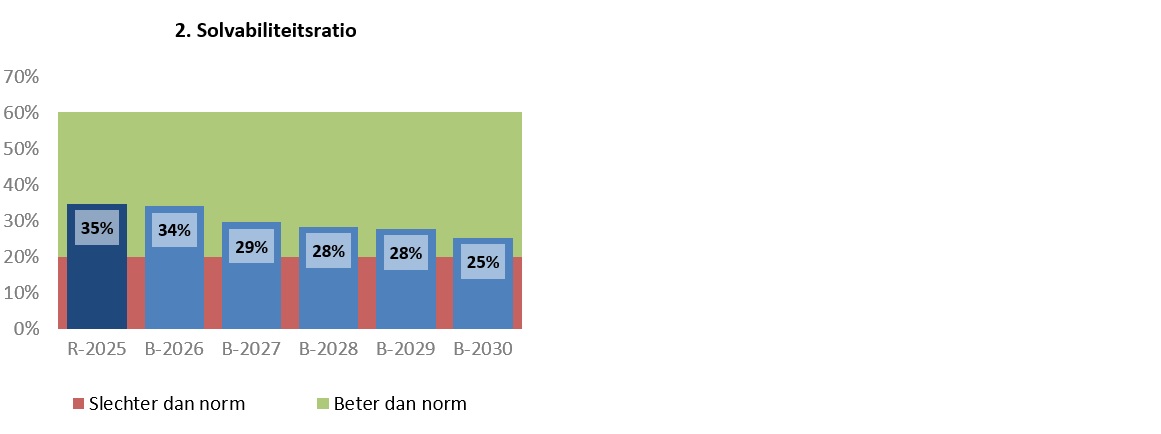
De solvabiliteit heeft in alle jaren de signaleringswaarde 'neutraal'. De omvang van de netto schuldpositie en de mate van solvabiliteit houden verband met elkaar. Een hoge schuld betekent een lagere solvabiliteit. Een belangrijke constatering is dat de solvabiliteit boven de 20% blijft gedurende de periode 2027-2030. Dit is de grens waarop eventuele structurele tekorten in de begroting gedekt mogen worden uit de algemene reserve.
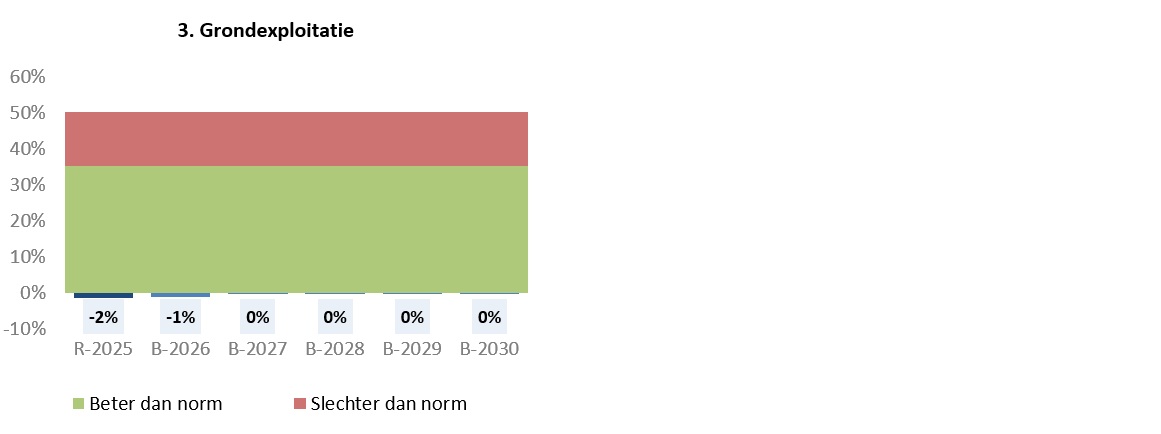
Het kengetal grondexploitatie valt vanuit risico-oogpunt onder 'neutraal'. De omvang van de grondexploitaties ten opzichte van de totale gemeentelijke baten is zeer beperkt door het aflopen van de huidige grondexploitaties en niet meer opstarten van nieuwe grondexploitaties.
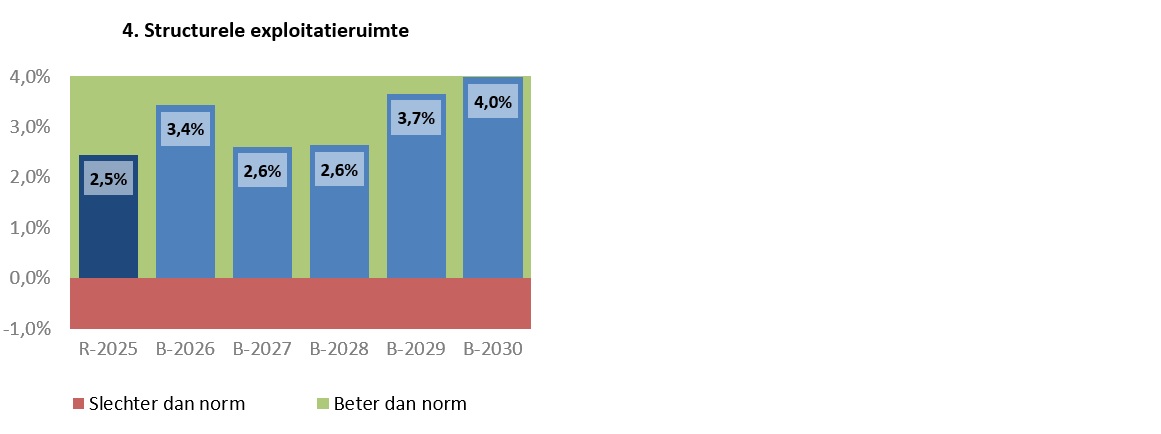
De structurele exploitatieruimte is in alle jaren positief en valt daarmee in de categorie 'minst risicovol'. Dit is het gevolg van de afspraken in het hoofdlijnenakkoord.
De kengetallen geven in onderlinge samenhang een neutrale financiële positie aan, die verbeterd is ten opzichte van de begroting 2026 door bovengenoemde oorzaken. Hoewel de structurele exploitatieruimte tot 2030 in de categorie 'minst risicovol' valt blijft het oordeel voor de hele begroting 'neutraal'. Het is tenslotte de bedoeling dat voordelige resultaten in een investeringsreserve terechtkomen. Door hierop actief te sturen is de structurele exploitatieruimte in de praktijk rond '0 %' en dus neutraal. De grote investeringsopgave vraagt ook om een behoedzaam financieel beleid de komende jaren zodat de financiële ruimte optimaal ingezet kan worden. De nog op te stellen Integrale Investeringsagenda zal hier aan bijdragen.
Toelichting op financiële kengetallen 2027-2030
Netto-schuldquote
Het kengetal 'netto-schuldquote', ook wel bekend als de netto-schuld als aandeel van de baten, zegt het meest over de financiële vermogenspositie van een gemeente. De netto-schuldquote geeft aan of een gemeente investeringsruimte heeft of juist op zijn tellen moet passen. Daarnaast zegt het kengetal ook wat over de flexibiliteit van de begroting. Hoe hoger de schuld is, hoe meer kapitaallasten er zijn (rente en aflossing) waardoor een begroting minder flexibel wordt. De netto-schuldquote geeft daarmee een indicatie van de druk van de rentelasten en de aflossing op de exploitatie. De netto-schuldquote valt in de signaleringswaarde neutraal.
Berekening:
Voor de berekening van de netto-schuldquote wordt de netto-schuld gedeeld door het totaal van de baten binnen de exploitatie (onderhandse leningen + overige vaste schuld + kortlopende schuld + overlopende passiva -/- langlopende uitzettingen -/- kortlopende vorderingen -/- overlopende activa) / totale baten voor bestemming. (Bedragen x € 1.000)
Bedragen x € 1.000 | |||||||
|---|---|---|---|---|---|---|---|
1. Netto schuldquote | Realisatie | Begroting | |||||
2025 | 2026 | 2027 | 2028 | 2029 | 2030 | ||
A. Vaste schulden | + | 40.953 | 39.031 | 61.231 | 72.666 | 82.817 | 107.576 |
B. Netto vlottende schuld | + | 9.565 | 16.344 | 16.375 | 16.931 | 15.754 | 15.661 |
C. Overlopende passiva | + | 7.662 | 7.662 | 7.662 | 7.662 | 7.662 | 7.662 |
Totale bruto schuld | 58.181 | 63.038 | 85.268 | 97.259 | 106.233 | 130.899 | |
D1. Financiële activa (uitzettingen > 1 jaar) | - | 0 | 0 | 0 | 0 | 0 | 0 |
D2. Financiële activa (verstrekte leningen) | - | 2.806 | 2.800 | 2.794 | 2.789 | 2.783 | 2.776 |
E. Uitzettingen < 1 jaar | - | 8.663 | 7.557 | 7.557 | 7.557 | 7.557 | 7.557 |
F. Liquide middelen | - | 654 | 0 | 0 | 0 | 0 | 0 |
G. Overlopende activa | - | 12.630 | 12.630 | 12.630 | 12.630 | 12.630 | 12.630 |
Totale netto schuld | 36.234 | 42.850 | 65.080 | 77.072 | 86.046 | 110.711 | |
Totale netto schuld gecorrigeerd voor alle verstrekte leningen | 33.428 | 40.050 | 62.286 | 74.283 | 83.262 | 107.935 | |
H. Totale saldo van baten (excl. mut. res.) | / | 84.508 | 85.928 | 86.114 | 86.961 | 82.671 | 83.630 |
Netto schuldquote | 42,9% | 49,9% | 75,6% | 88,6% | 104,1% | 132,4% | |
Netto schuldquote gecorrigeerd voor alle verstrekte leningen | 39,6% | 46,6% | 72,3% | 85,4% | 100,7% | 129,1% | |
Door de investeringen in onderwijshuisvesting, het Meerjarenonderhoudsprogramma en het zwembad loopt de netto-schuldquote langzaam op. De komende jaren zullen we zeer scherp het verloop van onze schuldpositie moeten monitoren. Als veilige signaleringswaarde wordt landelijk 130% gehanteerd maar dit is geen harde norm. Bij de beoordeling van nieuwe investeringen zal het gevolg voor de schuldpositie een steeds belangrijkere rol gaan spelen. Hiervoor komen richtlijnen vanuit de nog op te stellen Integrale Investeringsagenda. In raadsbesluiten vermelden we het effect van de investering op het kengetal. Een aandachtspunt hierbij is dat het kengetal sterk afhankelijk is van de totale baten in de begroting. Doordat de baten pas in een volgende begroting worden geïndexeerd en bijgesteld geeft het kengetal in het meerjarenbeeld altijd een minder gunstig beeld. In werkelijkheid ligt het kengetal al snel 15% lager door dit effect.
Solvabiliteit
De solvabiliteit geeft de mate aan waarmee de gemeentelijke bezittingen zijn betaald met eigen middelen. Anders gezegd: het aandeel van het eigen vermogen in het totaal vermogen. Hoe hoger de verhouding eigen vermogen ten opzichte van het totale vermogen (het financiële kengetal solvabiliteitsratio), hoe gezonder de gemeente.
Berekening:
Eigen vermogen / totaal vermogen (Bedragen x € 1.000)
Bedragen x € 1.000 | |||||||
|---|---|---|---|---|---|---|---|
2. Solvabiliteitsratio | Realisatie | Begroting | |||||
2025 | 2026 | 2027 | 2028 | 2029 | 2030 | ||
A. Eigen vermogen | + | 37.728 | 38.858 | 40.724 | 42.266 | 44.419 | 47.210 |
B. Totaal passiva | / | 108.891 | 114.477 | 138.247 | 150.210 | 160.429 | 187.347 |
Solvabiliteit | 34,6% | 33,9% | 29,5% | 28,1% | 27,7% | 25,2% | |
Wanneer de helft of meer van het totaal vermogen uit eigen vermogen bestaat, dan is een gemeente voldoende solvabel. De streefwaarde voor solvabiliteit is minimaal 20% eigen vermogen. De solvabiliteit is door de afspraken uit het hoofdlijnenakkoord verbeterd, neemt langzaam af maar blijft voor alle jaren 'neutraal'. Dit komt door investeringen in onderwijshuisvesting, de openbare ruimte en het zwembad. Hierdoor blijft het de komende jaren mogelijk om de algemene reserve in te zetten om tijdelijk structurele nadelen te dekken.
Grondexploitatie
Het financiële kengetal 'grondexploitatie' geeft aan hoe groot de grondpositie (boekwaarde) is ten opzichte van de jaarlijkse baten. Een voorbeeld: wanneer een gemeente grond tegen de veel lagere prijs van landbouwgrond heeft aangekocht, is er veel minder risico dan wanneer er dure grond is aangekocht terwijl de vraag naar woningen is gestagneerd. Volgens het Meerjarenprogramma Grondexploitaties (MPG) is er in 2027 geen actieve grondexploitatie meer.
Berekening:
Boekwaarde in exploitatie genomen gronden / totale baten voor bestemming (Bedragen x € 1.000)
Bedragen x € 1.000 | |||||||
|---|---|---|---|---|---|---|---|
3. Grondexploitatie | Realisatie | Begroting | |||||
2025 | 2026 | 2027 | 2028 | 2029 | 2030 | ||
A. Bouwgronden in exploitatie | + | -1.327 | -963 | -31 | 0 | 0 | 0 |
Totale bouwgronden | -1.327 | -963 | -31 | 0 | 0 | 0 | |
B. Totale saldo van baten (excl. mut. res.) | / | 84.508 | 85.928 | 86.114 | 86.961 | 82.671 | 83.630 |
Grondexploitatie | -1,6% | -1,1% | 0,0% | 0,0% | 0,0% | 0,0% | |
Een norm bepalen voor het kengetal 'grondexploitatie' is lastig. De boekwaarde van de gronden in bezit zegt namelijk nog niets over de relatie tussen de vraag en aanbod van woningbouw dan wel het aantal vierkante meters bedrijventerrein. Maatwerk is hiervoor van toepassing, dat wil onder andere zeggen: hoeveel woningen of vierkante meters bedrijventerrein zijn gepland, van welk type en op welke plek? Daarnaast is het van wezenlijk belang wat de te verwachten vraag zal zijn. Dit vergt meer onderzoek dan naar voren komt uit het genoemde kengetal. De boekwaarde van de gronden geeft wel weer of een gemeente veel middelen heeft gestopt in haar grondexploitatie. Dit geld moet de gemeente namelijk ook nog terugverdienen.
Omdat er vanaf 2027 geen actieve grondexploitatie is staat de het kengetal op 0% en valt daarmee logischerwijs in de categorie 'minst risicovol'.
Structurele exploitatieruimte
Het financiële kengetal 'structurele exploitatieruimte' geeft aan hoe groot de structurele vrije ruimte binnen de vastgestelde begroting is. Daarnaast geeft dit kengetal ook aan of we in staat zijn om structurele tegenvallers op te vangen dan wel of er nog ruimte is voor nieuw beleid. Onze structurele exploitatieruimte is in alle jaren > 0% en valt daarmee in de categorie 'minst risicovol'.
Berekening:
Structurele baten -/- structurele lasten / totale baten voor bestemming (Bedragen x € 1.000).
Bedragen x € 1.000 | |||||||
|---|---|---|---|---|---|---|---|
4. Structurele exploitatieruimte | Realisatie | Begroting | |||||
2025 | 2026 | 2027 | 2028 | 2029 | 2030 | ||
A. Totale structurele lasten | - | 77.235 | 77.597 | 80.546 | 81.162 | 80.188 | 80.839 |
B. Totale structurele baten | + | 79.180 | 79.243 | 82.655 | 82.961 | 82.671 | 83.630 |
C. Totale structurele toevoegingen aan de reserves | - | 0 | 0 | 0 | 0 | 0 | 0 |
D. Totale structurele onttrekkingen aan de reserves | + | 127 | 1.300 | 139 | 491 | 538 | 538 |
Totale structurele resultaat | 2.072 | 2.945 | 2.248 | 2.290 | 3.021 | 3.329 | |
E. Totale saldo van baten (excl. mut. res.) | / | 84.508 | 85.928 | 86.114 | 86.961 | 82.671 | 83.630 |
Structurele exploitatieruimte | 2,5% | 3,4% | 2,6% | 2,6% | 3,7% | 4,0% | |
Gemeentelijke belastingcapaciteit
De belastingcapaciteit (de ruimte die de gemeente heeft om zijn belastingen te verhogen) wordt berekend aan de hand van de woonlasten. Onder woonlasten verstaan we de OZB, rioolheffing en afvalstoffenheffing voor een woning met de gemiddelde WOZ-waarde. Dit kengetal bereken je door de totale woonlasten van een gemiddeld meerpersoonshuishouden van Oegstgeest van 2026 te vergelijken met het landelijk gemiddelde 2026.
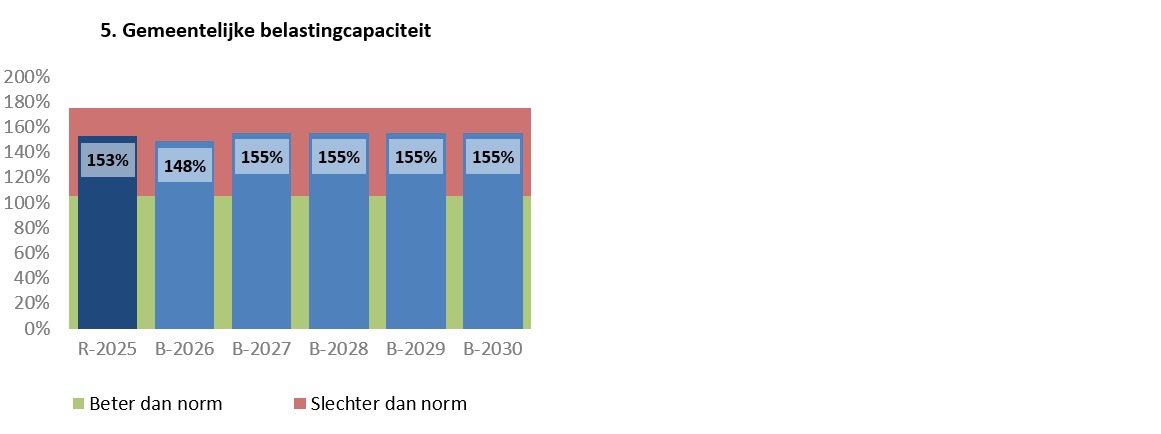
Woonlasten onder het landelijk gemiddelde waardeert de VNG als 'voldoende', woonlasten tussen het landelijk gemiddelde en 120% als 'matig' en woonlasten hoger dan 120% als 'onvoldoende'. In onze gemeente bevonden de woonlasten zich in 2026 op 148,5%, waarmee ze 'onvoldoende' zijn. Deze score is te verklaren doordat de gemiddelde WOZ-waarde in Oegstgeest hoger ligt dan het landelijk gemiddelde. Daarnaast zijn afspraken uit het hoofdlijnenakkoord verwerkt, wat de stijging ten opzichte van de begroting 2026 verklaard.
Berekening:
Totale woonlasten voor gezin bij gemiddelde WOZ-waarde / woonlasten landelijk gemiddelde voor gezin in het voorgaande jaar (t-1). (Bedragen x € 1.000)
Tot en met 2026 zijn de cijfers ontleend aan de COELO atlas. De prognose in 2027 is gebaseerd op een gemiddelde WOZ-waarde van
€ 748.000.
Bedragen x € 1.000 | |||||||
|---|---|---|---|---|---|---|---|
5. Gemeentelijke belastingcapaciteit | Realisatie | Begroting | |||||
2025 | 2026 | 2027 | 2028 | 2029 | 2030 | ||
A. OZB-lasten voor gezin bij gemiddelde WOZ-waarde | + | 848 | 824 | 847 | 847 | 847 | 847 |
B. Rioolheffing voor gezin bij gemiddelde WOZ-waarde | + | 269 | 277 | 282 | 282 | 282 | 282 |
C. Afvalstoffenheffing voor een gezin | + | 489 | 525 | 571 | 571 | 571 | 571 |
D. Eventuele heffingskorting voor een gezin | - | 0 | 0 | 0 | 0 | 0 | 0 |
Totale woonlasten voor gezin bij gemiddelde WOZ-waarde | 1.606 | 1.626 | 1.700 | 1.700 | 1.700 | 1.700 | |
E. Woonlasten landelijke gemiddelde voor gezin | / | 1.053 | 1.095 | 1.095 | 1.095 | 1.095 | 1.095 |
Woonlasten t.o.v. landelijke gemiddelde | 152,5% | 148,5% | 155,3% | 155,3% | 155,3% | 155,3% | |
Netto investeringsquote
De netto investeringsquote is een financieel kengetal om te beoordelen of een gemeente over een langere periode voldoende investeert om een aanvaardbaar voorzieningenniveau (zoals wegen, gebouwen en scholen) in stand te houden. De uitkomst van de netto investeringsquote hoort normaal gesproken gematigd positief te zijn (tussen de 1 en 4 %). Voor de berekening van de netto investeringsquote wordt een periode van vier jaar genomen, zodat fluctuaties in de hoogte van de investeringen tussen jaren wegvallen. Ook wordt daarmee over een eventuele politieke investeringscyclus heen gekeken.
Berekening:
100% x ((Immateriële activa ultimo jaar t + Materiële activa ultimo jaar t) – (Immateriële activa ultimo jaar t-4 + Materiële activa ultimo jaar t-4)) / (4 x Baten voor mutatie reserves jaar t)
Bedragen x € 1.000 | |||||||
|---|---|---|---|---|---|---|---|
6. Netto investeringsquote | Realisatie | Begroting | |||||
2025 | 2026 | 2027 | 2028 | 2029 | 2030 | ||
A. Immateriële activa ultimo jaar t+ Materiële activa ultimo jaar t | + | 80.168 | 84.875 | 91.862 | 114.706 | 126.643 | 136.868 |
B. Immateriële activa ultimo jaar t-4 + Materiële activa ultimo jaar t-4 | - | 64.787 | 66.009 | 73.214 | 77.951 | 80.168 | 84.875 |
C. 4 x baten voor mutaties reserves jaar t | / | 338.030 | 343.711 | 344.457 | 347.844 | 330.683 | 334.520 |
Netto investeringsquote | 4,6% | 5,5% | 5,4% | 10,6% | 14,1% | 15,5% | |